Hur beskattas Monero i Sverige?
Monero beskattas i Sverige som andra liknande kryptovalutor med 30 procent skatt på vinsten. Förlusten är avdragsgill till 70 procent och beloppen ska vara omräknade till svenska kronor. Redovisningen sker i bilaga K4 under avsnitt D och vinster och förluster ska redovisas var för sig utan kvittning på blanketten. Deklarationen som lämnas senast den 2 maj 2026 avser inkomstår 2025.
Innehåll
När ska försäljning av Monero deklareras?
Monero ska deklareras när valutan säljs, byts mot annan kryptovaluta eller mot fiatvaluta eller används som betalning för en vara eller tjänst, medan ren värdeförändring utan avyttring inte ska deklareras. Samma skatteregler som för bitcoin gäller för Monero eftersom samma regler gäller för alla liknande kryptovalutor. Tappad privat nyckel ger inte automatiskt rätt till förlustavdrag.
- Såld Monero ska deklareras
- Byte mot annan kryptovaluta ska deklareras
- Byte mot fiatvaluta ska deklareras
- Betalning med Monero för vara eller tjänst ska deklareras
- Värdeförändring utan avyttring ska inte deklareras
Hur beräknas omkostnadsbeloppet för Monero?
Monero får sitt omkostnadsbelopp beräknat med genomsnittsmetoden när flera anskaffningstillfällen finns, där vinsten eller förlusten är försäljningspriset minus genomsnittsomkostnaden. Samtliga köp, sälj och växlingar av samma slag ska ligga till grund för beräkningen och beräkningen görs separat för Monero som eget slag. Schablonmetoden med 20 procent av försäljningspriset får inte användas för Monero. Vid växling till annan kryptovaluta är växlingen samtidigt en säljtransaktion och en köptransaktion och försäljningspriset beräknas till marknadsvärdet i svenska kronor av den mottagna valutan.
Hur redovisas Monero på K4 avsnitt D?
Monero redovisas i bilaga K4 under avsnitt D där vinster redovisas för sig och förluster redovisas för sig utan kvittning på blanketten. Varje affär behöver inte redovisas för sig. Beloppen ska vara omräknade till svenska kronor. Underlag skickas inte med deklarationen men omkostnadsbeloppet ska kunna visas vid fråga.
Vad ska jag spara som underlag för Monero i plånbok?
Monero i plånbok kräver sparad transaktionshistorik där använda adresser framgår eftersom offentliga poster inte räcker som ensamt omkostnadsunderlag när RingCT döljer beloppen. En privat view key visar inkommande transaktioner för adressen och en view-only-plånbok ser endast inkommande transaktioner och inte utgående transaktioner, vilket påverkar vilka utdrag som behöver sparas. Underlagen skickas inte med deklarationen men ska kunna visas vid fråga om omkostnadsbeloppet.
Hur beskattas mining av Monero?
Monero från mining beskattas normalt som inkomst av tjänst vid hobby och omkostnadsbeloppet för den minade valutan är marknadsvärdet i svenska kronor vid tilldelningen. Monero lanserades i april 2014 som förannonserad CryptoNote-kod. Moneros tidiga historia förklarar den tekniska starten bakom samma beskattningsbara tillgång som miningen skapar.
Ersätter DAC8-rapporteringen deklarationen av Monero?
Nej, DAC8-rapporteringen för Monero ersätter inte den egna deklarationen eftersom rapporteringsskyldigheten inte ändrar hur inkomster beskattas och den som avyttrar kryptotillgångar även i fortsättningen ansvarar för att deklarera inkomsterna. DAC8-reglerna gäller från 2026 och första leverantörsrapporteringen omfattar år 2026 och ska vara inne senast den 1 april 2027. Det automatiska informationsutbytet för rapporteringsåret 2026 ska ske senast den 30 september 2027. Mica-förordningen blev tillämpbar under 2024 men styr inte den enskildes kapitalvinstberäkning.
Vanliga frågor och svar
Gäller schablonmetoden för Monero?
Nej, den gäller inte för Monero eftersom schablonmetoden med 20 procent av försäljningspriset inte får användas för kryptovaluta. Genomsnittsmetoden ska användas i stället.
Får jag avdrag om nyckeln tappats?
Nej, han får inte automatiskt avdrag vid tappad nyckel eftersom förlusten inte medför automatisk rätt till förlustavdrag. Ren värdeminskning utan avyttring ska inte heller deklareras.
Måste varje Moneroaffär redovisas separat?
Nej, den behöver inte redovisas separat eftersom varje affär inte behöver egen rad. Vinsterna redovisas för sig och förlusterna för sig.
Ersätter DAC8 min egen deklaration?
Nej, den ersätter inte deklarationen eftersom uppgiftsskyldigheten inte ändrar beskattningen. Han ansvarar även i fortsättningen för att deklarera sina avyttringar.
Ja, Monero är en kryptovaluta som i Sverige omfattas av vanliga skatteregler och tillståndskrav för kryptotjänster.
Så fungerar Moneros integritet
Moneros integritet är ett skydd för avsändare, mottagare och belopp som bygger på dolda adresser och dolda belopp i varje transaktion.
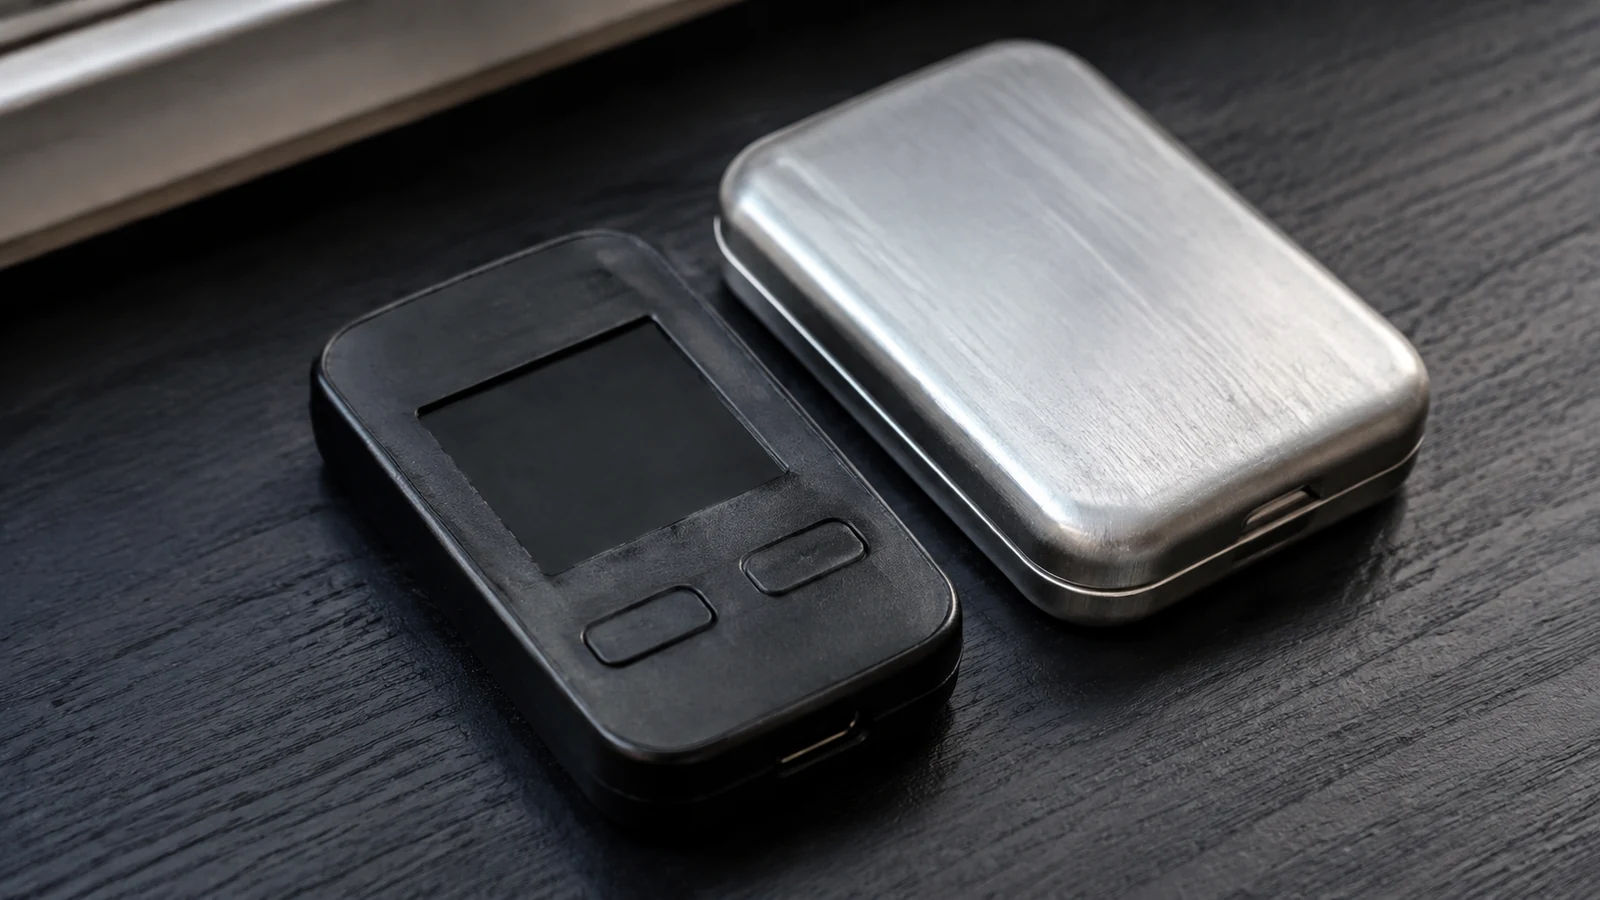
Monero-plånbok 2026. Jämför säkra XMR-wallets
Cake Wallet, Feather och Monero GUI är starka val för Monero under 2026 eftersom de skannar kedjan lokalt på enheten utan att dela någon nyckel med noden.